Domain bandanschluss.de kaufen?
Wir ziehen mit dem Projekt
bandanschluss.de um.
Sind Sie am Kauf der Domain
bandanschluss.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bandanschluss.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
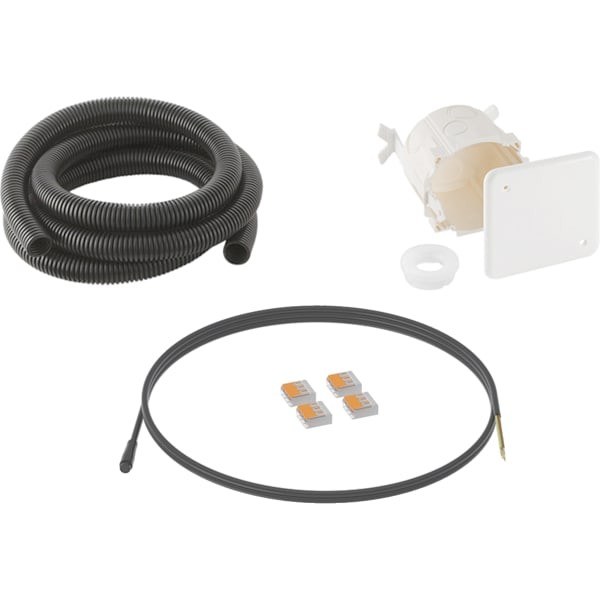
Geberit Set Kabel für Schnittstelle 616238001Geberit Set Kabel für Schnittstelle GEBUS, 616238001 Geberit Set Kabel für Schnittstelle GEBUS Technische Eigenschaften Kabellänge (m): 5 m Zusätzlicher Lieferumfang Kabel für Geberit Bus 4 Anschlussklemmen Rohbauset für Hygienespülung Produktdaten Werksartikelnummer: 616238001 EAN: 4025410732019 Gewicht: 0,676 kg Hersteller: Geberit75,92 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
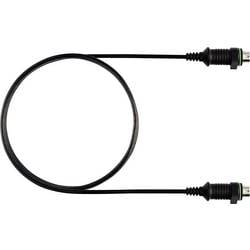
testo 0554 5520 Verbindungskabel - mit MiniDin-Anschluss Verbindungskabel 1 St.Ideal zur Verbindung passender Monteurhilfen. Mit dem Verbindungskabel kann z.B. das testo 552 an das testo 570 angeschlossen und als externer, hochpräziser Vakuumfühler genutzt werden.35,70 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Geberit Set Kabel f. Schnittstelle GEBUS 246238001Geberit Kabel für Schnittstelle GEBUS, 246238001 Geberit Kabel für Schnittstelle GEBUS Technische Eigenschaften Kabellänge (m): 5 m Zusätzlicher Lieferumfang 4 Anschlussklemmen Produktdaten Werksartikelnummer: 246238001 EAN: 4064746018787 Gewicht: 0,278 kg Hersteller: Geberit65,07 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter


-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **

Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Eaton 187353 Verbindungsstück zur Verbindung von IKA M25LUG-IKAVerbindungsstück M25 für seitliche Vorprägungen zur Verbindung von zwei oder mehreren IKA Feuchtraumkleinverteilern IP65 nebeneinander Achtung FertigungsartikelDieser Artikel wird für Sie hergestellt und ist von der Rückgabe ausgeschlossen!7,12 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Eaton 187354 Verbindungsstück zur Verbindung von IKA M40LUG-IKAVerbindungsstück M40 für seitliche Vorprägungen zur Verbindung von zwei oder mehreren IKA Feuchtraumkleinverteilern IP65 nebeneinander Achtung FertigungsartikelDieser Artikel wird für Sie hergestellt und ist von der Rückgabe ausgeschlossen!10,69 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Geberit Set Kabel für Schnittstelle 616238001Geberit Set Kabel für Schnittstelle GEBUS, 616238001 Geberit Set Kabel für Schnittstelle GEBUS Technische Eigenschaften Kabellänge (m): 5 m Zusätzlicher Lieferumfang Kabel für Geberit Bus 4 Anschlussklemmen Rohbauset für Hygienespülung Produktdaten Werksartikelnummer: 616238001 EAN: 4025410732019 Gewicht: 0,676 kg Hersteller: Geberit75,92 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
testo 0554 5520 Verbindungskabel - mit MiniDin-Anschluss Verbindungskabel 1 St.Ideal zur Verbindung passender Monteurhilfen. Mit dem Verbindungskabel kann z.B. das testo 552 an das testo 570 angeschlossen und als externer, hochpräziser Vakuumfühler genutzt werden.35,70 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Geberit Set Kabel f. Schnittstelle GEBUS 246238001Geberit Kabel für Schnittstelle GEBUS, 246238001 Geberit Kabel für Schnittstelle GEBUS Technische Eigenschaften Kabellänge (m): 5 m Zusätzlicher Lieferumfang 4 Anschlussklemmen Produktdaten Werksartikelnummer: 246238001 EAN: 4064746018787 Gewicht: 0,278 kg Hersteller: Geberit65,07 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Marantec Verbindungskabel zur Verbindung von zwei Torblatt-Anschlussdosen, 10 mMarantec Verbindungskabel zur Verbindung von zwei Torblatt-Anschlussdosen, 10 m Liefeurmfang 1 x Verbindungskabel 7 x 0,25 mm2, 10 m Zuverlässige Verbindungslösung für moderne Toranlagen Das Marantec Verbindungskabel zur Verbindung von zwei Torblatt-Anschlussdosen, 10 m ist die ideale Lösung für eine sichere und stabile Verbindung innerhalb moderner Tor- und Sicherheitssysteme. Speziell entwickelt für den Einsatz mit Torblatt-Anschlussdosen, sorgt das hochwertige Verbindungskabel für eine zuverlässige Signalübertragung und unterstützt den störungsfreien Betrieb Ihrer Toranlage. Dank der robusten Verarbeitung und der optimal abgestimmten Komponenten eignet sich das Marantec Verbindungskabel sowohl für private als auch gewerbliche Anwendungen. Perfekt abgestimmt auf Torblatt-Anschlussdosen Das Marantec Verbindungskabel zur Verbindung von zwei Torblatt-Anschlussdosen, 10 m wurde speziell für die sichere Verbindung von zwei Torblatt-Anschlussdosen entwickelt. Die passgenaue Ausführung ermöglicht eine unkomplizierte Integration in bestehende Toranlagen und unterstützt eine zuverlässige Kommunikation zwischen den einzelnen Komponenten. Mit seiner großzügigen Kabellänge von 10 Metern bietet das Verbindungskabel ausreichend Flexibilität für unterschiedlichste Einbausituationen und unterstützt eine saubere sowie professionelle Installation. Robuste Verarbeitung für langlebigen Einsatz Durch die hochwertige Materialqualität überzeugt das Marantec Verbindungskabel zur Verbindung von zwei Torblatt-Anschlussdosen, 10 m mit einer hohen Widerstandsfähigkeit und langen Lebensdauer. Die robuste Kabelausführung schützt zuverlässig vor alltäglichen Belastungen und sorgt auch bei häufiger Nutzung für eine stabile Verbindung. Besonders in stark beanspruchten Bereichen wie Garagentoren, Industrietoren oder gewerblichen Toranlagen gewährleistet das Marantec Verbindungskabel eine dauerhaft zuverlässige Funktion und unterstützt die Sicherheit Ihrer gesamten Torsteuerung. Technische Details im Überblick Produkttyp: Verbindungskabel Hersteller: Marantec Einsatzbereich: Verbindung von zwei Torblatt-Anschlussdosen Kabellänge: 10 m Anzahl Adern: 7 Aderquerschnitt: 0,25 mm2 Besonderheit: Optimale Signalübertragung für Toranlagen Flexible Installation und sichere Signalübertragung Das Marantec Verbindungskabel zur Verbindung von zwei Torblatt-Anschlussdosen, 10 m ermöglicht eine einfache und flexible Installation in unterschiedlichsten Toranlagen. Die präzise abgestimmte Kabelkonstruktion unterstützt eine stabile Signalübertragung und minimiert mögliche Störungen im Betrieb. Durch die großzügige Länge eignet sich das Verbindungskabel optimal für größere Toranlagen oder komplexe Installationssituationen. Die zuverlässige Verbindung trägt entscheidend zur sicheren Funktion Ihrer Torsteuerung und Sicherheitssysteme bei. Original Marantec Qualität bei Scheurich24 kaufen Bei Scheurich24 erhalten Sie das Marantec Verbindungskabel zur Verbindung von zwei Torblatt-Anschlussdosen, 10 m als hochwertiges Originalprodukt direkt vom renommierten Hersteller Marantec. Vertrauen Sie auf geprüfte Qualität, optimale Kompatibilität und eine langlebige Lösung für Ihre Tor- und Sicherheitstechnik. Das Marantec Verbindungskabel überzeugt durch seine robuste Verarbeitung, vielseitigen Einsatzmöglichkeiten und einfache Integration in bestehende Systeme. Bestellen Sie jetzt bequem online bei Scheurich24 und profitieren Sie von professionellem Zubehör für moderne Toranlagen.13,95 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
BlueOptics 10G-SFP-LR-SA-BO. SFP Transceiver-Typ: Faseroptik, Schnittstelle: SFP+, Maximal mögliche Übertragung, Transceiver, SilberÜberragende Leistung des Extreme Networks 10G-SFP-LR-SA-BO kompatiblen 10GBASE-LR SFP+ Transceivers mit LC Duplex Anschluss nach MSA Standards von der Marke BlueOptics. Der Transceiver verfügt über eine Empfangsfunktion (Receiver mit 1310nm) und eine Sendefunktion (Transmitter mit 1310nm) für die Übermittlung optischer Signale via Singlemode Glasfaser unter Berücksichtigung des jeweiligen Übertragungsprotokolls. Dieser kompatible 10GBASE-LR LC Duplex SFP+ ist für den Einsatz in allen gängigen Hardware Plattformen geeignet, die auch den originalen Extreme Networks 10G-SFP-LR-SA-BO 10GBASE-LR LC Duplex SFP+ offiziell unterstützen. Jeder Transceiver unterstützt Ethernet, Fibre Channel over Ethernet oder SDH/SONET Highspeed Anwendungen von bis zu 10G pro Sekunde.53,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.